 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往还
客户端
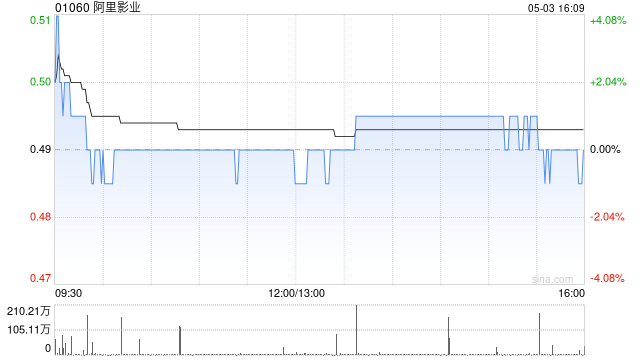
申万宏源发布研报称世界杯体育,保管大麦文娱(01060)“买入”评级,主要接洽到公司IP业务高增、上演业务稳步膨大,看好公司在高景气现场文娱赛说念的中弥远价值。
申万宏源主要不雅点如下:
功绩证实
FY26H1(截止25年9月30日六个月)公司收入40.5亿,同比增长33%;归母净利润5.2亿,同比增长54%(此前已预报净利超5亿);经调遣ebita5.5亿,剔撤除FY25H1单笔1.6亿金融财富减值拨回的影响,FY26H1同比增长14%。
IP业务证实
IP繁衍业务收入同比翻倍:ToB授权业务高增,ToC快速起步中。FY26H1收入11.6亿同比+105%,分部功绩(毛利-分派至分部的销售用度)2.3亿,同比+44%。利润率着落受锦鲤拿趣关停一次性影响,中枢阿里鱼业务收入同比增速超100%、利润基本竣事翻倍。(1)ToB转授权:头部IP优质:三丽鸥家眷、吉伊卡哇、宝可梦,新增环球影业。阿里鱼将不绝加大团队进入,下流勾通品牌快速膨大中。(2)零卖品牌运营(搭建IP店铺模子、授权运营方开店推测):已开多个品牌国内首店,如Chiikawa大陆首店、TOPPS天猫店。后续有望布局更多线下体验类业态:餐饮类(如面店、咖啡店)、袖珍室内乐土等
上演方面
中枢国内演唱会品类稳增,脱手向出门海、朝上游蔓延。FY26H1竣事收入13.4亿同比+14.5%;分部功绩7.5亿,同比+4.7%。利润率着落可能系国际化提前布局+上演现实投资业务的利润率偏低。(1)票务:中枢品类演唱会受制于供给(头部现实供给、场馆敷裕等供给截至使得增速有所回落),大麦平台GMV稳中有升,需求侧仍然焕发,抢票用户数同比+17%。现场劳动构筑壁垒:为主持方提供一站式处分有筹谋,大麦上演FY26H1劳动上演数目超2500场,场次同比+19%。(2)现场文娱现实:收入同比+50%。参与主持/投资多个场大型演唱会(如易烊千玺2025巡回)、音乐节、戏剧、脱口秀,向行业上游蔓延。(3)出海:外洋艺东说念主来华上演日益雷同、国内不雅众跨境不雅演需求栽种,以东南亚和日韩为最先稳步激动中。同期公司积极布局上游,中短期将邀约群众头部艺东说念主赴亚洲上演。
影视现实业务仍在磨底
电影:FY26H1收入10.6亿,分部功绩0.95亿,半年报明确调遣电影投资战略:聚焦金额小、风险低、现实优质影片,暑期档《捕风追影》投资陈说优于预期;剧集制作:收入4.8亿,利润0.4亿。
照管方面
照管效果有所栽种,投资风险客岁已明显开释。照管用度率有所着落,FY26H116.5%,同比-3.1pct。
风险领导
现实和互联网平台监管环境变化风险;花式展期/证实不足预期风险;票务业务不足预期风险;IP繁衍品业务不足预期风险。
 海量资讯、精确解读,尽在新浪财经APP
株连裁剪:史丽君 世界杯体育
地址:新闻中心科技园7114号
网站:www.gzfanersai.top